
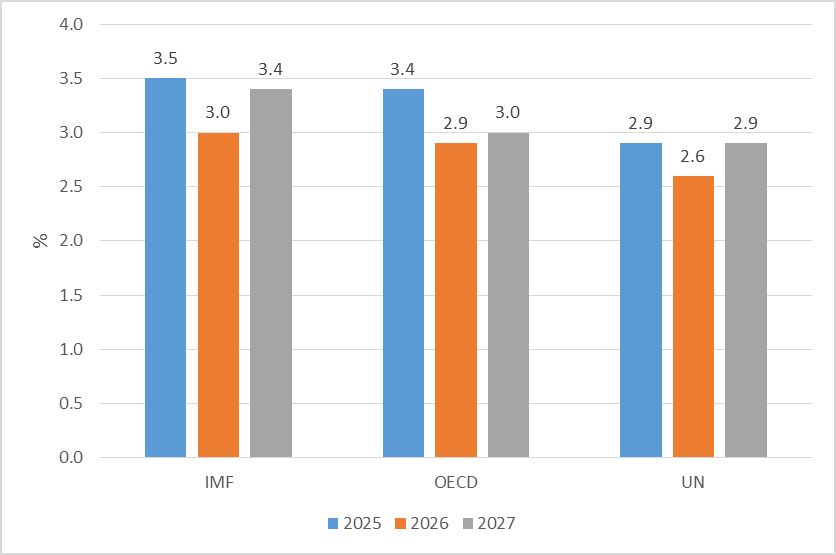
[1] Mặc dù các báo cáo mới nhất của Tổ chức Hợp tác và Phát triển kinh tế (OECD)[2], Liên hợp quốc (UN)[3] điều chỉnh dự báo tăng trưởng kinh tế thế giới năm 2026 cao hơn 0,1 điểm phần trăm so với các báo cáo trước đó nhưng đều thấp hơn nhiều so với năm 2025. Cụ thể, OECD dự báo tăng trưởng kinh tế thế giới năm 2026 đạt 2,9% (thấp hơn 0,5 điểm phần trăm so với năm 2025), UN dự báo đạt 2,6% (thấp hơn 0,3 điểm phần trăm). Riêng Quỹ Tiền tệ quốc tế (IMF)[4]điều chỉnh dự báo tăng trưởng kinh tế thế giới năm 2026 thấp hơn 0,1 điểm phần trăm, đạt 3,0%, là mức cao nhất trong số các tổ chức quốc tế nêu trên nhưng vẫn thấp hơn mức tăng của năm 2025 khoảng 0,5 điểm phần trăm.
Triển vọng tăng trưởng của khu vực Đông Nam Á năm 2026 được đánh giá khả quan. Ngân hàng Phát triển châu Á (ADB) [5] dự báo tăng trưởng của khu vực đạt 4,7%, Văn phòng Nghiên cứu Kinh tế vĩ mô ASEAN+3 (AMRO)[6] dự báo tăng trưởng kinh tế của ASEAN đạt 4,8%. Triển vọng tăng trưởng của một số quốc gia trong khu vực năm 2026 có sự khác biệt. Việt Nam được đánh giá là nền kinh tế có tăng trưởng cao nhất khu vực Đông Nam Á, trong khoảng 7,5% – 8,2%. Các nền kinh tế khác được dự báo tăng trưởng thấp hơn, cụ thể: In-đô-nê-xi-a từ 5,0% – 5,2%; Ma-lai-xi-a từ 4,7% – 4,9%; Xin-ga-po từ 4,8% – 5,0%; Phi-li-pin từ 3,3% – 4,1%; Thái Lan từ 1,9% – 2,4%.
Đối với Việt Nam, IMF dự báo năm 2026 Việt Nam có thể đạt mức tăng trưởng cao hơn con số 8,0% của năm 2025. Các tổ chức khác dự báo tăng trưởng kinh tế thấp hơn năm 2025 nhưng vẫn đứng đầu khu vực Đông Nam Á. Trong đó, AMRO dự báo tăng trưởng năm 2026 của Việt Nam ở mức 7,5%, tiếp theo là ADB ở mức 7,8%; riêng IMF dự báo năm 2026 Việt Nam có thể đạt mức tăng trưởng 8,2%.
I. DỰ BÁO KINH TẾ TOÀN CẦU
1. Nhận định tăng trưởng kinh tế toàn cầu năm 2026 của các tổ chức quốc tế
Tăng trưởng kinh tế toàn cầu năm 2026 thấp hơn so với năm 2025 do tác động kéo dài từ xung đột tại Trung Đông, các cú sốc cung năng lượng, chi phí vận tải gia tăng và điều kiện tài chính dần thắt chặt. Tuy nhiên, làn sóng đầu tư vào hạ tầng trí tuệ nhân tạo (AI) và công nghệ bán dẫn tại các nền kinh tế phát triển và khu vực Đông Á được kỳ vọng sẽ góp phần hỗ trợ tăng trưởng, hạn chế đà suy giảm của kinh tế toàn cầu.
Quỹ Tiền tệ quốc tế (IMF)
Theo báo cáo Triển vọng kinh tế thế giới tháng 7/2026, IMF dự báo tăng trưởng kinh tế toàn cầu năm 2026 đạt 3,0%, thấp hơn 0,1 điểm phần trăm so với dự báo trong tháng 4/2026. IMF nhận định tăng trưởng giữa các nền kinh tế có sự phân hóa rõ rệt, cụ thể các quốc gia tham gia sâu vào chuỗi giá trị công nghệ AI hoặc xuất khẩu năng lượng ghi nhận đà tăng trưởng tốt, ngược lại các nước thu nhập thấp phải nhập khẩu năng lượng lại đối mặt nguy cơ kinh tế phục hồi chậm.
Tổ chức Hợp tác và Phát triển kinh tế (OECD)
Theo báo cáo Triển vọng kinh tế phát hành tháng 9/2026, OECD dự báo tăng trưởng toàn cầu năm 2026 đạt 2,9%, điều chỉnh cao hơn 0,1 điểm phần trăm so với dự báo trong tháng 6/2026 nhờ khu vực tư nhân và chi tiêu quốc phòng (đặc biệt tại châu Âu) tăng. Mặc dù áp lực giá cả mạnh mẽ hơn, tăng trưởng thu nhập thực tế yếu hơn và lãi suất cao hơn làm giảm đà tăng trưởng ngắn hạn ở nhiều nền kinh tế, nhưng hoạt động liên quan đến AI cùng giả định giá năng lượng hạ nhiệt trong thời gian tới được kỳ vọng sẽ góp phần thúc đẩy hoạt động kinh tế khởi sắc trong năm 2027.
Liên hợp quốc (UN)
Theo báo cáo Tình hình và triển vọng kinh tế thế giới phát hành tháng 9/2026, UN dự báo tăng trưởng kinh tế toàn cầu đạt 2,6% trong năm 2026, cao hơn 0,1 điểm phần trăm so với dự báo tháng 6/2026, nhưng thấp hơn đáng kể so với mức bình quân 3,2% của giai đoạn 2010-2019. Lạm phát đã giảm kể từ đầu năm 2024 nhưng đến năm 2026 tăng trở lại do ảnh hưởng của giá năng lượng. Nhu cầu về phần cứng, cơ sở hạ tầng dữ liệu và dịch vụ kỹ thuật số gắn với AI đã thúc đẩy thương mại và đầu tư, mặc dù lợi ích vẫn tập trung ở các nền kinh tế phát triển và một số quốc gia xuất khẩu trong khu vực Đông Á.
Hình 1. Tăng trưởng toàn cầu năm 2025, dự báo tăng trưởng năm 2026 và 2027 của các tổ chức quốc tế
Nguồn: IMF, OECD và UN
Theo Hình 1, IMF lạc quan nhất khi dự báo tăng trưởng kinh tế thế giới đạt 3,0% trong năm 2026[7]. OECD dự báo tăng trưởng kinh tế thế giới năm 2026 đạt 2,9% trong khi UN thận trọng hơn, nhận định tăng trưởng toàn cầu chỉ đạt 2,6%. Tất cả các tổ chức đều nhận định tăng trưởng toàn cầu năm 2026 thấp hơn mức tăng trưởng của năm 2025 từ 0,3 đến 0,5 điểm phần trăm, phản ánh những khó khăn và bất định của môi trường kinh tế quốc tế.
2. Tổng quan biến động thị trường thế giới
Tăng trưởng thương mại toàn cầu thấp hơn trong năm 2026
Thương mại toàn cầu năm 2026 tăng trưởng chậm lại và phân hóa mạnh. Công nghệ AI giúp duy trì đà tăng trưởng tích cực, trong khi các rủi ro về địa chính trị, chi phí vận tải biển và nguy cơ bảo hộ thương mại đang là những rào cản lớn nhất đối với hệ thống thương mại đa phương.
Sau đà phục hồi tăng trưởng 5,0% trong năm 2025, khối lượng thương mại hàng hóa và dịch vụ toàn cầu năm 2026 được IMF dự báo chậm lại, chỉ đạt 3,5%. UN dự báo tăng trưởng thương mại hàng hóa đạt 2,7%. Động lực chính giúp thương mại toàn cầu không rơi vào suy thoái sâu là làn sóng đầu tư vào hạ tầng AI và các thiết bị công nghệ cao, đặc biệt là chất bán dẫn và linh kiện công nghệ thông tin và truyền thông.
Theo WTO, chỉ số thương mại hàng hóa tháng 7/2026[8] đạt 102,0 điểm (tăng nhẹ từ mức 101,7 điểm trong tháng 6/2026). Việc chỉ số nằm trên ngưỡng xu hướng (100) cho thấy khối lượng thương mại hàng hóa trong Quý III/2026 duy trì đà phục hồi kiên cường bất chấp những căng thẳng địa chính trị. Trong các chỉ số thành phần, linh kiện điện tử tăng mạnh nhất, đạt 104,9 điểm, phản ánh nhu cầu linh kiện vi mạch, bán dẫn phục vụ hạ tầng AI tăng trên toàn thế giới. Đơn hàng xuất khẩu đạt 103,5 điểm cho thấy đơn đặt hàng tiếp tục khả quan trong các tháng cuối năm. Vận tải hàng không quốc tế đạt 102,8 điểm nhờ nhu cầu vận chuyển nhanh linh kiện công nghệ. Nguyên liệu thô nông nghiệp và sản phẩm ô tô đều trên mức xu hướng, lần lượt đạt 102,6 điểm và 101,5 điểm. Riêng vận tải container chỉ đạt 99,6 điểm, phản ánh trực tiếp các khó khăn, chi phí đắt đỏ và gián đoạn vận tải biển qua khu vực Trung Đông, eo biển Hormuz.
Cũng theo WTO trong Báo cáo Thương mại Thế giới 2026[9], thương mại dịch vụ kỹ thuật số (Digitally Delivered Services) bứt phá, đạt 5,26 nghìn tỷ USD, chiếm 55% tổng xuất khẩu dịch vụ và đóng góp 15,2% vào tổng kim ngạch xuất nhập khẩu toàn cầu.
Lạm phát toàn cầu tăng trở lại trong năm 2026
Sau giai đoạn hạ nhiệt liên tục kể từ đỉnh đại dịch, lạm phát toàn cầu tăng trở lại trong năm 2026. Cú sốc địa chính trị tại Trung Đông cùng sự gia tăng chi phí logistics và năng lượng đã đẩy chỉ số giá tiêu dùng tại đa số các nền kinh tế lên cao hơn so với dự báo trước đó.
IMF nâng dự báo lạm phát toàn cầu năm 2026 lên 4,7%, từ mức 4,1% của năm 2025 và cao hơn 0,3 điểm phần trăm so với dự báo tháng 4/2026. Dự báo lạm phát tại các nền kinh tế phát triển ở mức 3,0% và tại các nền kinh tế đang phát triển là 5,8%. OECD nhận định lạm phát của các nền kinh tế G20 ở mức 4,1% năm 2026, cao hơn 0,1 điểm phần trăm so với dự báo trong tháng 6/2026.
Thị trường hàng hóa toàn cầu năm 2026 ghi nhận những biến động và phân hóa mạnh. Sự kết hợp giữa cú sốc xung đột địa chính trị tại Trung Đông, đặc biệt là nguy cơ gián đoạn qua eo biển Hormuz, cùng với chi phí vận tải gia tăng và thời hiện tượng El Niño đã đẩy giá năng lượng, phân bón và thực phẩm lên cao. Ngược lại, làn sóng đầu tư AI và quá trình chuyển đổi năng lượng thúc đẩy nhu cầu đối với các loại kim loại công nghiệp và khoáng sản chiến lược.
Giá dầu
Xung đột Trung Đông và rủi ro gián đoạn nguồn cung qua eo biển Hormuz khiến một số tổ chức quốc tế điều chỉnh dự báo[10] giá dầu thô Brent trung bình năm 2026 lên mức 90 – 94 USD/thùng (ADB: 90 USD/thùng; WB: 94 USD/thùng). Đáng chú ý, giá các sản phẩm lọc dầu như dầu diesel và nhiên liệu bay (jet fuel) tăng mạnh, trực tiếp làm gia tăng chi phí vận tải đường hàng không, đường biển và logistics toàn cầu.
Giá khí đốt tự nhiên
Việc dừng hoạt động của phức hợp Ras Laffan (Quatar) do xung đột tại Trung Đông đã làm sụt giảm khoảng 10 tỷ feet[11] khối khí thiên nhiên hóa lỏng (LNG)/ngày xuất khẩu qua eo biển Hormuz. Theo OECD, giá khí đốt giao ngay tại châu Âu (Dutch TTF) tăng từ 22% đến 60% và dự báo đạt đỉnh trong Quý IV/2026 ở mức 82 EUR/MWh. Ngược lại, giá khí đốt Henry Hub tại Hoa Kỳ chỉ tăng khoảng 10% khi Hoa Kỳ đẩy mạnh xuất khẩu LNG (tăng thêm khoảng 3 tỷ feet khối/ngày) để bù đắp một phần thiếu hụt nguồn cung trên thị trường toàn cầu.
Giá kim loại
WB dự báo giá kim loại công nghiệp tăng khoảng 18% trong năm 2026. Giá đồng và nhôm tăng mạnh do nhu cầu xây dựng trung tâm dữ liệu AI, hạ tầng lưới điện, sản xuất xe điện (EV) và quốc phòng. Nhu cầu khoáng sản phục vụ chuyển đổi năng lượng giai đoạn 2024-2040 được dự báo tăng cao do giá lithium, graphite, niken và cobalt tăng.
Đối với vàng, sau khi lập kỷ lục lịch sử vượt mức 5.000 USD/ounce vào đầu năm 2026 do dòng vốn toàn cầu đổ xô tìm kiếm tài sản trú ẩn an toàn trước rủi ro địa chính trị, hiện tại giá vàng thế giới đang được giao dịch ở mức 4.285 USD/ounce[12]. Theo ADB, giá trang sức vàng tại một số thị trường lớn tăng 54,2% trong năm 2026.
Giá nông sản
WB và IMF dự báo giá thực phẩm toàn cầu tăng từ 3% đến 8%. Sản lượng lúa mì toàn cầu dự báo giảm 2,8% xuống còn 819,3 triệu tấn (Úc giảm 26%, Hoa Kỳ giảm 22%), sản lượng ngô giảm 2,3% và lúa gạo giảm 1,5%. Đặc biệt, hiện tượng El Niño với cường độ mạnh trong năm 2026 gây hạn hán và thời tiết cực đoan tại châu Á, châu Phi và Mỹ La-tinh, làm sụt giảm năng suất các cây trồng chủ lực như lúa, mía, cà phê và đậu tương.
Giá phân bón tăng từ 14% đến 26% do giá khí đốt tự nhiên tăng và gián đoạn xuất khẩu urea, ammonia, lưu huỳnh từ vùng Vịnh (nơi chiếm 1/3 lượng phân bón vận tải đường biển qua eo biển Hormuz).
Chỉ số giá lương thực, thực phẩm của Tổ chức Lương thực và Nông nghiệp Liên hợp quốc (FFPI)[13] tháng 8/2026 đạt trung bình 133,3 điểm, tăng 2,5 điểm (1,9%) so với tháng 7/2026 và tăng 3,3 điểm (2,5%) so với cùng kỳ năm trước (dù vẫn thấp hơn 16,8% so với đỉnh lịch sử vào tháng 3/2022).
Điều kiện tài chính thắt chặt và thận trọng hơn trong năm 2026
Điều kiện tài chính toàn cầu năm 2026 đang ở trạng thái thắt chặt và phân hóa mạnh. Mặc dù thị trường chứng khoán vẫn giữ được đà tăng nhờ làn sóng đầu tư vào AI, thị trường trái phiếu, lãi suất và tiền tệ, điều kiện tài chính đang chịu áp lực thắt chặt rõ rệt.
Lợi suất trái phiếu chính phủ dài hạn tại các nền kinh tế phát triển đã tăng lên mức cao nhất trong 15 đến 20 năm qua. Theo UN, lợi suất trái phiếu Kho bạc Hoa Kỳ kỳ hạn 30 năm chạm mức 5,31% (cao nhất kể từ năm 2007); lợi suất trái phiếu tại Anh chạm đỉnh kể từ năm 1998; trong khi tại Đức và Pháp tăng lên mức cao nhất 15 năm. Việc gia tăng lợi suất không chỉ do kỳ vọng lãi suất điều hành cao hơn, mà chủ yếu do phí rủi ro kỳ hạn (term premium) tăng mạnh, xuất phát từ lo ngại lạm phát quay trở lại (do cú sốc giá dầu Trung Đông) và gánh nặng nợ công cao tại các nền kinh tế phát triển.
Các Ngân hàng Trung ương (NHTW) trên thế giới thể hiện lập trường chính sách khác biệt trong bối cảnh lạm phát toàn cầu tăng trở lại trong năm 2026. Theo đó, trong tháng 9/2026, Cục Dự trữ Liên bang Hoa Kỳ (FED) quyết định tăng lãi suất thêm 0,25 điểm phần trăm, đánh dấu lần tăng đầu tiên kể từ năm 2023[14]; Ngân hàng Trung ương Châu Âu (ECB) điều chỉnh tăng nhẹ 25 điểm cơ bản; Ngân hàng Trung ương Nhật Bản (BOJ) tiếp tục nâng lãi suất điều hành lên 1,0% – 1,25% để kiểm soát lạm phát; Ngân hàng Nhân dân Trung Quốc (PBOC) duy trì lãi suất ổn định ở mức 1,4% để hỗ trợ kinh tế. Tại khu vực Đông Á – Thái Bình Dương, các NHTW Hàn Quốc, Phi-li-pin và In-đô-nê-xi-a tăng lãi suất để bảo vệ tỷ giá, trong khi Thái Lan và Ma-lai-xi-a giữ nguyên lãi suất để hỗ trợ tăng trưởng.
Đồng đô la Mỹ (USD) mạnh lên do chênh lệch lãi suất duy trì ở mức cao làm gia tăng áp lực tài chính đối với các nền kinh tế mới nổi và đang phát triển khi chi phí vay nợ tăng. WB và ADB đánh giá đây là nguyên nhân khiến các thị trường mới nổi và đang phát triển thắt chặt điều kiện tài chính.
OECD và WB ghi nhận điểm sáng duy nhất giúp điều kiện tài chính toàn cầu chưa rơi vào trạng thái suy thoái nghiêm trọng là thị trường chứng khoán (đặc biệt là cổ phiếu công nghệ và AI) cùng với tăng trưởng tín dụng ngân hàng vẫn duy trì tốt tại Hoa Kỳ, châu Âu, Nhật Bản và Hàn Quốc. Tuy nhiên, các tổ chức quốc tế cảnh báo định giá thị trường chứng khoán hiện đang ở mức quá cao. Nếu kết quả kinh doanh từ các khoản đầu tư vào AI không đạt kỳ vọng hoặc lợi suất trái phiếu tiếp tục tăng, thị trường có thể đối mặt với một đợt điều chỉnh giảm giá đột ngột, làm trầm trọng hơn nữa việc thắt chặt điều kiện tài chính toàn cầu.
Triển vọng đầu tư trực tiếp nước ngoài đứng trước các ngã rẽ trong năm 2026
Theo Báo cáo đầu tư thế giới năm 2026 của Hội nghị Liên hợp quốc về Thương mại và Phát triển[15] (UNCTAD), tổng dòng vốn đầu tư trực tiếp nước ngoài (FDI) toàn cầu đạt khoảng 1,6 nghìn tỷ USD, tập trung cao ở các ngành chiến lược như hạ tầng dữ liệu AI, công nghệ bán dẫn, năng lượng sạch và khoáng sản chuyển đổi năng lượng (lithium, graphite, niken và cobalt). Xu hướng dịch chuyển chuỗi cung ứng sang các quốc gia đồng minh hoặc thân thiện (friend-shoring) tiếp tục thúc đẩy dòng vốn FDI dịch chuyển về khu vực Đông Nam Á.
Tăng trưởng việc làm toàn cầu năm 2026 dự báo khá trầm lắng
Báo cáo Xu hướng việc làm thanh niên toàn cầu năm 2026 của Tổ chức Lao động Quốc tế (ILO)[16] cho thấy tỷ lệ thất nghiệp của lực lượng lao động trẻ và tỷ lệ thanh niên không có việc làm, không đi học hoặc đào tạo (NEET) gia tăng. Sự bùng nổ của AI và tự động hóa đang xói mòn nhóm việc làm kỹ năng trung bình, tạo ra áp lực tái đào tạo lao động rất lớn.
3. Các nhân tố rủi ro tác động tới triển vọng kinh tế thế giới
Theo các báo cáo của các tổ chức quốc tế, kinh tế toàn cầu đang phải đối mặt với 5 nhóm rủi ro lớn có thể ảnh hưởng tiêu cực đến triển vọng tăng trưởng trong năm 2026 và thời gian tới, cụ thể như sau:
Thứ nhất, xung đột địa chính trị tại Trung Đông và nguy cơ gián đoạn vận tải qua eo biển Hormuz. FR cảnh báo nếu xung đột tại Iran khiến eo biển Hormuz bị phong tỏa, giá dầu Brent có thể tăng lên mức 120 – 150 USD/thùng, chi phí vận tải biển tăng 40% – 60%. Cú sốc này sẽ kích hoạt lạm phát chi phí đẩy, khiến kinh tế toàn cầu rơi vào trạng thái suy thoái kèm lạm phát (stagflation) và kéo tăng trưởng xuống dưới 2,0%. Đây được xem là rủi ro nghiêm trọng nhất đối với triển vọng kinh tế toàn cầu.
Thứ hai, điều kiện tài chính thắt chặt kéo dài và gánh nặng nợ toàn cầu. Áp lực lạm phát buộc các NHTW duy trì lãi suất cao lâu hơn (higher-for-longer). Theo UN và ADB, tổng nợ toàn cầu đã vượt 315 nghìn tỷ USD. Chi phí đảo nợ tăng cao làm gia tăng nguy cơ vỡ nợ công tại các quốc gia đang phát triển có vay nợ ngoại tệ lớn, đồng thời kìm hãm dòng vốn đầu tư của doanh nghiệp tư nhân.
Thứ ba, thiên tai cực đoan, hiện tượng El Niño và nguy cơ khủng hoảng an ninh lương thực. Hiện tượng El Niño năm 2026 với cường độ cực mạnh đang gây ra hạn hán nghiêm trọng tại châu Á, châu Phi và lũ lụt tại Mỹ La-tinh. Theo FAO và OECD, sự sụt giảm sản lượng lúa gạo, đường và ngũ cốc cùng với giá phân bón tăng 14% – 26% đang đe dọa nghiêm trọng an ninh lương thực tại các nước thu nhập thấp.
Thứ tư, phân mảnh địa kinh tế và gia tăng chủ nghĩa bảo hộ thương mại. Báo cáo Thương mại toàn cầu của WTO cảnh báo xu hướng áp thuế quan đơn phương, rào cản chính sách công nghiệp và kiểm soát xuất khẩu công nghệ lõi đang làm suy yếu hệ thống thương mại đa phương. Theo đó, nếu kinh tế thế giới phân mảnh thành các khối thương mại riêng biệt, GDP toàn cầu có thể chịu tổn thất lâu dài lên tới 7,0%.
Thứ năm, biến động chu kỳ đầu tư AI và nguy cơ xáo trộn thị trường lao động. Mặc dù đầu tư AI là động lực tăng trưởng chính, WB và ILO cảnh báo rủi ro biến động giá trị tài sản công nghệ nếu doanh thu thực tế từ AI không đáp ứng kỳ vọng chi phí hạ tầng. Đồng thời, sự thay thế lao động nhanh chóng của AI đang gây mất việc làm ở nhóm kỹ năng trung bình, khiến tỷ lệ thất nghiệp thanh niên tăng cao.
II. TĂNG TRƯỞNG CỦA MỘT SỐ NỀN KINH TẾ
1. Hoa Kỳ
Các tổ chức quốc tế dự báo tăng trưởng GDP của Hoa Kỳ năm 2026 dao động trong khoảng từ 2,1% đến 2,3%, nhờ chi tiêu dùng được duy trì, nội lực kinh tế vững chắc và làn sóng đầu tư ồ ạt vào công nghệ, đặc biệt là AI.
IMF nhận định tăng trưởng nền kinh tế Hoa Kỳ năm 2026 đạt 2,3%, không thay đổi so với dự báo đưa ra hồi tháng 4/2026. Động lực tăng trưởng chính đến từ chính sách tài khóa hỗ trợ, điều kiện tài chính tương đối nới lỏng, đà cải thiện năng suất lao động cùng dòng vốn đầu tư doanh nghiệp tiếp tục đổ mạnh vào lĩnh vực công nghệ, đặc biệt là AI.
OECD dự báo tăng trưởng GDP năm 2026 của Hoa Kỳ đạt 2,2%, điều chỉnh cao hơn 0,2 điểm phần trăm so với dự báo trong tháng 6/2026 và chỉ cao hơn 0,1 điểm phần trăm so với mức tăng trưởng 2,1% của năm 2025. Theo OECD, đà tăng này do nội lực kinh tế vững chắc và sự bùng nổ các hoạt động đầu tư liên quan đến AI. Tuy nhiên, áp lực lạm phát, tốc độ tăng thu nhập thực tế chậm lại cùng mặt bằng lãi suất neo ở mức cao vẫn là những “lực cản” đối với chi tiêu dùng.
FR dự báo tăng trưởng GDP của Hoa Kỳ năm 2026 đạt 2,1%, điều chỉnh cao hơn 0,2 điểm phần trăm so với mức dự báo 1,9% đưa ra trong tháng 6/2026 nhờ làn sóng đầu tư ồ ạt vào hạ tầng AI và chi tiêu tiêu dùng được duy trì.
Theo Trading Economics[17], chỉ số PMI tổng hợp của Hoa Kỳ tháng 9/2026 sơ bộ đạt 58,4 điểm, cao hơn 2,4 điểm so với mức 56,0 điểm của tháng 8/2026, cho thấy đà tăng trưởng mạnh mẽ nhất trong hoạt động của khu vực tư nhân kể từ tháng 7/2021, đồng thời đánh dấu tháng thứ tư liên tiếp có tốc độ tăng trưởng tăng nhanh.
Chỉ số PMI chế biến, chế tạo của Hoa Kỳ đạt 55,9 điểm trong tháng 9/2026, cao hơn 2,0 điểm so với mức 53,9 điểm của tháng 8/2026.
Chỉ số PMI dịch vụ của Hoa Kỳ trong tháng 9/2026 tăng lên mức 58,7 điểm từ mức 56,5 điểm của tháng 8/2026. Kết quả này phản ánh mức tăng trưởng hoạt động dịch vụ mạnh nhất trong hơn 5 năm qua. Lượng đơn đặt hàng mới tăng mạnh nhất trong hơn 4 năm nhờ nhu cầu nội địa tăng mạnh, đủ để bù đắp cho sự sụt giảm của các đơn hàng xuất khẩu, vốn chịu ảnh hưởng tiêu cực do chính sách thuế quan bất ổn.
Hình 2. Tăng trưởng của Hoa Kỳ năm 2025 dự báo tăng trưởng năm 2026 và 2027 theo các tổ chức quốc tế
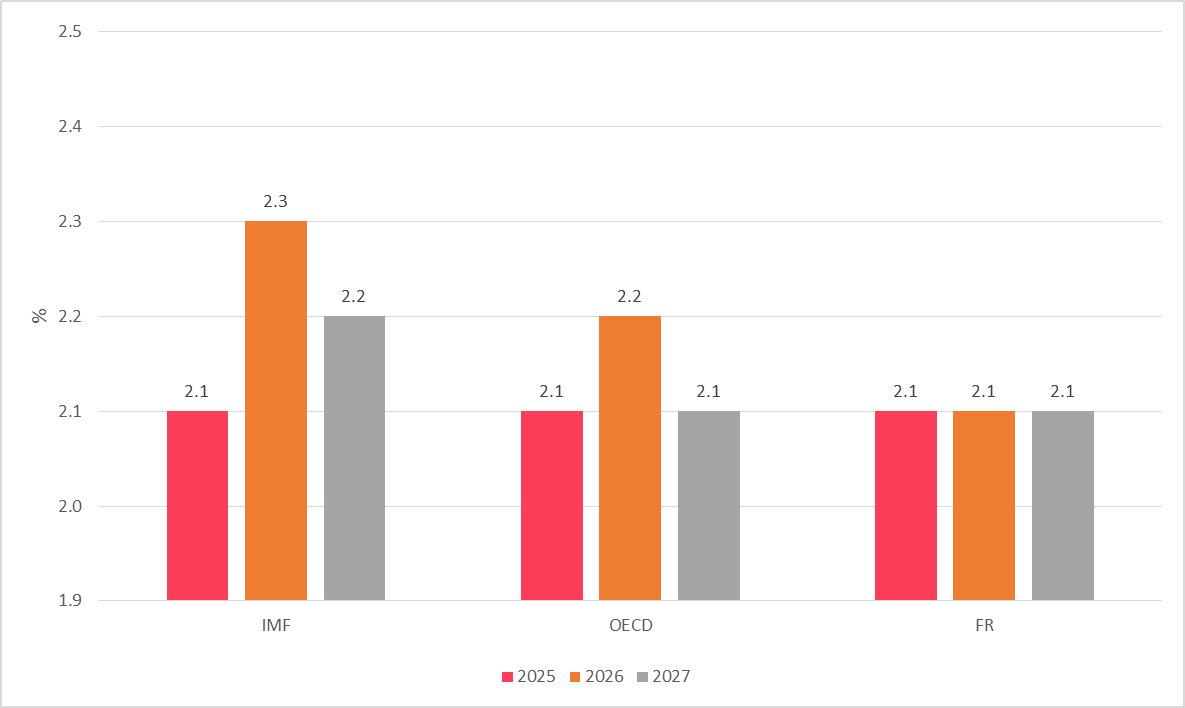
Nguồn: IMF, OECD, FR
Biểu đồ trên cho thấy các tổ chức quốc tế nhận định khác nhau về mức tăng trưởng kinh tế của Hoa Kỳ nhưng đều cao hơn hoặc bằng năm 2025. Cụ thể, IMF, OECD và FR dự báo GDP năm 2026 của Hoa Kỳ lần lượt tăng trưởng đạt 2,3%, 2,2% và 2,1%, cao hơn 0,1 điểm phần trăm hoặc bằng với mức tăng năm 2025.
2. Khu vực đồng Euro
Các tổ chức quốc tế dự báo tăng trưởng GDP của khu vực đồng Euro đạt từ 0,9% đến 1,0%, thấp hơn nhiều so với mức tăng trưởng 1,4% của năm 2025 do kết quả tăng trưởng yếu trong Quý I/2026, áp lực từ giá năng lượng leo thang, mặt bằng lãi suất chính sách cao, niềm tin tiêu dùng suy yếu và lạm phát cơ bản ở Khu vực đồng Euro dự kiến sẽ hạ về mức mục tiêu vào năm 2028.
OECD dự báo tăng trưởng GDP của khu vực đồng Euro đạt 1,0% năm 2026, cao hơn 0,2 điểm phần trăm so với dự báo đưa ra trong tháng 6/2026. OECD nhận định giá năng lượng tăng gần đây cùng mặt bằng lãi suất chính sách neo ở mức cao đang kìm hãm tăng trưởng kinh tế. Tuy nhiên, các tác động tiêu cực này dự kiến sẽ hạ nhiệt dần khi giá năng lượng bình ổn và khu vực đồng Euro đẩy nhanh tiến độ triển khai các gói chi tiêu quốc phòng mới.
Ngược lại, IMF hạ dự báo tăng trưởng GDP năm 2026 của khu vực đồng Euro xuống còn 0,9% trong năm 2026, thấp hơn 0,2 điểm phần trăm so với dự báo đưa ra trong tháng 4/2026, do khu vực này tăng trưởng yếu trong Quý I/2026 phần lớn vì tăng trưởng yếu tại Ireland, cùng tác động bất lợi từ giá năng lượng leo thang và niềm tin tiêu dùng suy yếu. IMF cảnh báo lạm phát cơ bản ở Khu vực đồng Euro dự kiến sẽ hạ về mức mục tiêu vào năm 2028.
Chỉ số PMI tổng hợp của khu vực đồng Euro tháng 9/2026 ước đạt 53,1 điểm, tăng 1,1 điểm so với mức 52,0 điểm ghi nhận trong tháng 8/2026. Chỉ số PMI chế biến, chế tạo tháng 9/2026 đạt 52,9 điểm, ghi nhận mức cao nhất kể từ tháng 5/2022. Chỉ số PMI dịch vụ đạt 53,0 điểm cao hơn 1,4 điểm so với mức 51,6 điểm ghi nhận trong tháng 8/2026.
Hình 3. Tăng trưởng của khu vực đồng Euro năm 2025 dự báo tăng trưởng năm 2026 và 2027 theo các tổ chức quốc tế
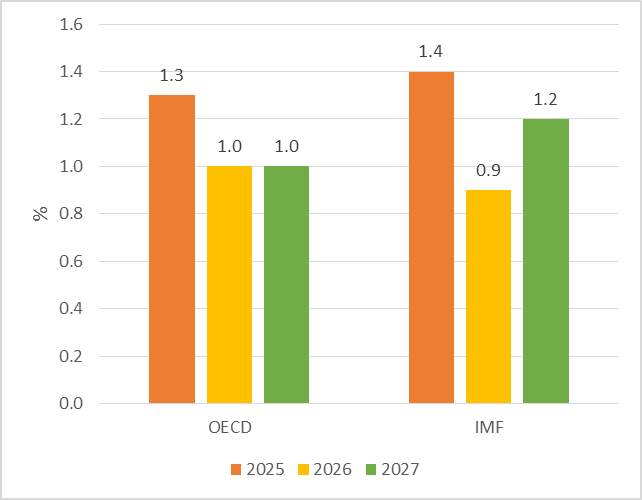
Nguồn: OECD, IMF
Như vậy, OECD khá lạc quan khi dự báo tăng trưởng khu vực đồng Euro đạt 1,0%; IMF dự báo tăng trưởng thấp hơn, đạt 0,9%. Các mức dự báo tăng trưởng năm 2026 cho khu vực đồng Euro đều thấp hơn mức tăng trưởng 1,4% của năm 2025 (theo IMF) và 1,3% (theo OECD).
3. Nhật Bản
Các tổ chức quốc tế đều dự báo tăng trưởng kinh tế Nhật Bản năm 2026 đạt từ 0,6% đến 0,8%, thấp hơn mức tăng trưởng 1,1% của năm 2025 do tác động tiêu cực từ giá năng lượng leo thang, chi phí nhập khẩu tăng cao cùng áp lực từ chính sách tăng lãi suất.
IMF dự báo tăng trưởng của Nhật Bản đạt 0,6% năm 2026, thấp hơn 0,1 điểm phần trăm so với dự báo trong tháng 04/2026, theo đó IMF nhận định các biện pháp hỗ trợ tài khóa từ Chính phủ chỉ giúp xoa dịu một phần tác động tiêu cực từ giá năng lượng leo thang.
OECD nhận định nền kinh tế Nhật Bản tăng trưởng 0,8% trong năm 2026, cao hơn 0,2 điểm phần trăm so với dự báo đưa ra trong tháng 6/2026 nhờ hoạt động đầu tư doanh nghiệp mạnh mẽ, lợi nhuận doanh nghiệp duy trì ở mức cao cùng với chi tiêu dùng của Chính phủ tăng. Mặc dù vậy, đà tăng trưởng này vẫn chịu lực cản đáng kể do chính sách tăng lãi suất và chi phí nhập khẩu năng lượng tăng.
Chỉ số PMI tổng hợp của Nhật Bản sơ bộ đạt 52,5 điểm trong tháng 9/2026, thấp hơn 1 điểm so với mức 53,5 điểm của tháng trước.
PMI chế biến, chế tạo đạt 54,1 điểm trong tháng 9/2026 từ mức 54,9 điểm của tháng 8/2026, cho thấy đà tăng sản lượng và đơn đặt hàng mới tại các doanh nghiệp bắt đầu chậm lại.
PMI dịch vụ tháng 9/2026 sơ bộ đạt 51,6 điểm, thấp hơn 0,9 điểm so với tháng 8/2026, nguyên nhân chủ yếu do đà tăng đơn hàng mới chậm lại và nhu cầu từ thị trường nước ngoài tiếp tục suy giảm.
Hình 4. Tăng trưởng của Nhật Bản năm 2025 dự báo tăng trưởng năm 2026 và 2027 theo các tổ chức quốc tế
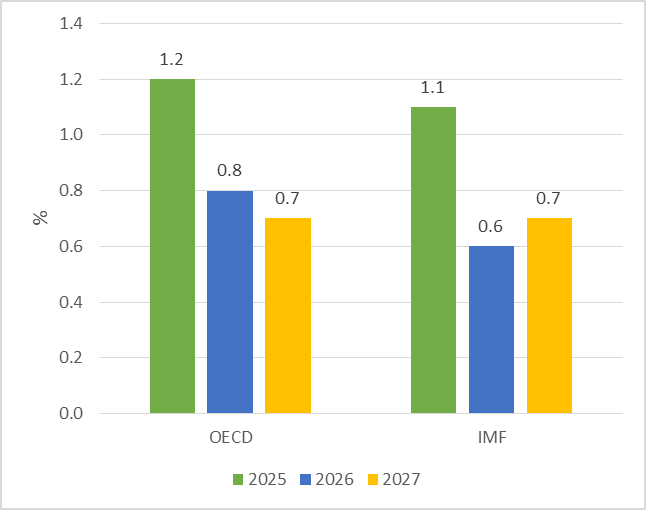
Nguồn: OECD, IMF
Theo biểu đồ trên, OECD và IMF dự báo tăng trưởng năm 2026 của Nhật Bản lần lượt đạt 0,8% và 0,6%, đều thấp hơn so với mức tăng trưởng 1,1% của năm 2025 (theo IMF) và 1,2% (theo OECD).
4. Trung Quốc
Các tổ chức quốc tế dự báo tăng trưởng GDP của Trung Quốc năm 2026 dao động trong khoảng 4,5% – 4,6%, thấp hơn so với mức tăng trưởng 5,0% của năm 2025 do nhu cầu nội địa yếu, áp lực từ giá dầu leo thang, các rào cản cấu trúc kéo dài cùng các chính sách “chống cạnh tranh tiêu cực”.
IMF dự báo tốc độ tăng trưởng GDP của Trung Quốc năm 2026 đạt 4,6%, điều chỉnh cao hơn 0,2 điểm phần trăm so với dự báo đưa ra trong tháng 4/2026. Mặc dù nâng dự báo tăng trưởng, IMF cho rằng nền kinh tế này vẫn phải chịu nhiều áp lực tiêu cực do giá dầu toàn cầu tăng cao, bất ổn kéo dài và các rào cản mang tính cấu trúc.
OECD dự báo tăng trưởng GDP của Trung Quốc năm 2026 đạt 4,5%, không đổi so với dự báo trong tháng 6/2026. Theo OECD, lạm phát tăng đã khiến hộ gia đình kìm hãm tiêu dùng, trong khi tăng trưởng đầu tư bị hạn chế bởi các chính sách “chống cạnh tranh tiêu cực” của Chính phủ nhằm cắt giảm tình trạng dư thừa năng lực sản xuất.
Chỉ số PMI tổng hợp của Trung Quốc trong tháng 8/2026 đạt 52,1 điểm, cao hơn mức 50,8 điểm của tháng trước cho thấy hoạt động sản xuất, kinh doanh đã tăng trở lại, nhưng vẫn thấp hơn mức bình quân chung tính từ đầu năm 2026.
Chỉ số PMI chế biến, chế tạo của Trung Quốc trong tháng 9/2026 đạt 52,1 điểm[18], cao hơn 0,6 điểm so với tháng 8/2026. Đây là mức tăng trưởng mạnh nhất của ngành sản xuất kể từ tháng 4/2026, nhờ nhu cầu được cải thiện ở cả thị trường trong nước và nước ngoài.
Chỉ số PMI dịch vụ tháng 9/2026 đạt 51,6 điểm, cao hơn mức 51,4 của tháng trước.
Hình 5. Tăng trưởng của Trung Quốc năm 2025 dự báo tăng trưởng năm 2026 và 2027 theo các tổ chức quốc tế
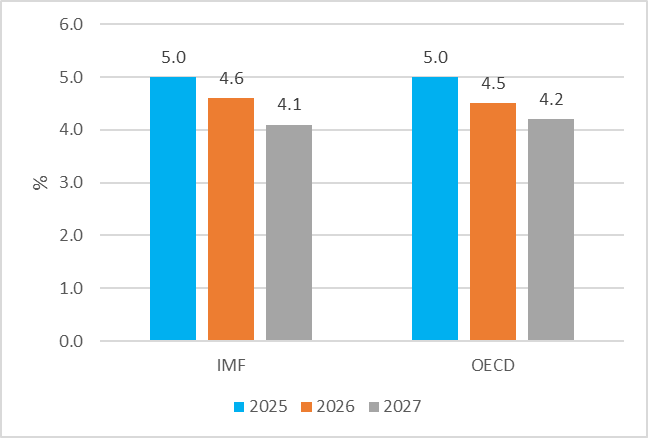
Nguồn: IMF, OECD
Như vậy, theo các tổ chức quốc tế, tăng trưởng kinh tế của Trung Quốc năm 2026 thấp hơn mức 5,0% của năm 2025. Cụ thể, IMF dự báo tăng trưởng Trung Quốc đạt 4,6% năm 2026; OECD nhận định tăng trưởng kinh tế năm 2026 của Trung Quốc đạt 4,5%.
5. Đông Nam Á
Khu vực Đông Nam Á duy trì đà tăng trưởng khả quan. ADB dự báo tăng trưởng năm 2026 của khu vực này đạt 4,7%, AMRO dự báo ASEAN đạt 4,8%, đều thấp hơn 0,1 điểm phần trăm so với số liệu tăng trưởng năm 2025 của hai tổ chức này đã đưa ra. Dự báo tăng trưởng của một số quốc gia trong khu vực như sau:
In-đô-nê-xi-a: Tăng trưởng năm 2025 của In-đô-nê-xi-a theo ADB, OECD, AMRO và IMF là 5,1%. Đối với năm 2026, ADB và OECD dự báo tăng trưởng của In-đô-nê-xi-a đạt 5,2%, AMRO và IMF cùng dự báo đạt 5,0% nhờ thế mạnh xuất khẩu hàng hóa và chính sách trợ giá nhiên liệu nội địa giúp ổn định tiêu dùng hộ gia đình.
Ma-lai-xi-a: Theo ADB, AMRO, IMF, tăng trưởng năm 2025 của Ma-lai-xi-a là 5,2%. ADB và AMRO cùng dự báo tăng trưởng năm 2026 của Ma-lai-xi-a đạt 4,9%, IMF dự báo đạt 4,7%. Ma-lai-xi-a hưởng lợi lớn từ vị thế trung tâm đóng gói bán dẫn và đầu tư của khu vực FDI vào hạ tầng trung tâm dữ liệu AI.
Phi-li-pin: Tăng trưởng năm 2025 của Phi-li-pin theo AMRO, ADB, IMF đạt 4,4%. Đối với năm 2026, AMRO dự báo tăng trưởng của Phi-li-pin đạt 4,1%, ADB dự báo đạt 3,3%, IMF dự báo đạt 3,9%. Tăng trưởng của Phi-li-pin chịu ảnh hưởng từ tiến độ giải ngân đầu tư công chậm và lạm phát thực phẩm cao.
Thái Lan: Theo AMRO, ADB và IMF, tăng trưởng năm 2025 của Thái Lan đạt 2,4%. AMRO dự báo tăng trưởng năm 2026 của Thái Lan đạt 2,4%, ADB và IMF dự báo lần lượt đạt 2,0% và 1,9%. Tăng trưởng của Thái Lan thấp do tỷ lệ nợ hộ gia đình ở mức rất cao kìm hãm tiêu dùng, dù ngành du lịch và sản xuất xe điện có sự phục hồi.
Xin-ga-po: Tăng trưởng năm 2025 của Xin-ga-po theo ADB, AMRO đạt 5,0%. Trong nhóm các nền kinh tế phát triển châu Á – Thái Bình Dương, ADB dự báo tăng trưởng năm 2026 của Xin-ga-po đạt 5,0%. AMRO dự báo Xin-ga-po tăng trưởng 4,8% trong năm 2026. Tăng trưởng bứt phá mạnh nhờ xuất khẩu các thiết bị bán dẫn AI, dịch vụ tài chính và công nghệ thông tin.
Hình 6. Dự báo tăng trưởng năm 2026 của một số quốc gia Đông Nam Á theo các tổ chức quốc tế
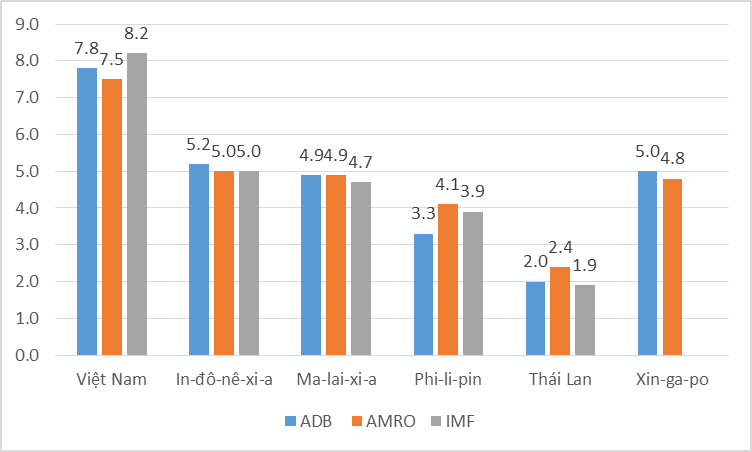
Nguồn: ADB, AMRO và IMF
Triển vọng tăng trưởng đối với từng quốc gia trong khu vực tương đối khác nhau, trong đó Việt Nam được đánh giá là nền kinh tế tăng trưởng dẫn đầu khu vực Đông Nam Á. Theo đó, tăng trưởng năm 2026 của Việt Nam được dự báo trong khoảng 7,5% – 8,2%; In-đô-nê-xi-a từ 5,0% – 5,2%; Ma-lai-xi-a từ 4,7% – 4,9%; Xin-ga-po từ 4,8% – 5,0%; Phi-li-pin từ 3,3% – 4,1%. Thái Lan tăng trưởng thấp nhất, chỉ đạt từ 1,9% – 2,4%.
Theo Trading Economics, dự báo tăng trưởng GDP Quý III/2026 so với cùng kỳ năm trước của Phi-li-pin đạt 5,5%; In-đô-nê-xi-a đạt 5,0%; Ma-lai-xi-a đạt 4,9%; Xin-ga-po đạt 4,8% và Thái Lan đạt 1,9%. Tăng trưởng Quý III/2026 so với quý trước của các quốc gia trên lần lượt là 1,2%; -0,5%, 1,5%; 0,7% và 0,6%.
6. Việt Nam
Tất cả các tổ chức quốc tế lớn đều đánh giá Việt Nam là nền kinh tế tăng trưởng dẫn đầu khu vực Đông Nam Á trong năm 2026. Theo đó, các tổ chức quốc tế dự báo tăng trưởng năm 2026 của Việt Nam như sau:
IMF
IMF nhận định Việt Nam tiếp tục khẳng định vị trí là mắt xích sản xuất phần cứng và linh kiện điện tử không thể thiếu trong chuỗi giá trị công nghệ toàn cầu. Theo đó, tổ chức này nhận định tăng trưởng năm 2026 của Việt Nam đạt 8,2%[19], cao hơn 0,7 điểm phần trăm so với dự báo trong tháng 7/2026 nhờ xuất khẩu công nghệ mạnh hơn dự kiến, kết hợp với nhu cầu nội địa vững chắc.
ADB
ADB nâng mạnh dự báo tăng trưởng năm 2026 của Việt Nam lên 7,8% (từ 7,2% trong báo cáo tháng 7/2026). ADB đánh giá động lực tăng trưởng chính đến từ chu kỳ bùng nổ xuất khẩu điện tử/bán dẫn AI, giải ngân vốn đầu tư công đạt gần 38 tỷ USD và giải ngân dòng vốn FDI dồi dào. Tuy nhiên, ADB cảnh báo tăng trưởng của Việt Nam phụ thuộc lớn vào tín dụng ngân hàng và khoảng 155.300 doanh nghiệp rút khỏi thị trường trong 7 tháng đầu năm.
AMRO
AMRO dự báo tăng trưởng của Việt Nam đạt 7,5%, cao hơn 0,3 điểm phần trăm so với dự báo trong tháng 6/2026 nhờ tiêu dùng nội địa ổn định và đơn hàng xuất khẩu linh kiện công nghệ tăng cao.
Hình 7. Đánh giá tăng trưởng năm 2025, dự báo tăng trưởng năm 2026 và năm 2027 của Việt Nam theo các tổ chức quốc tế
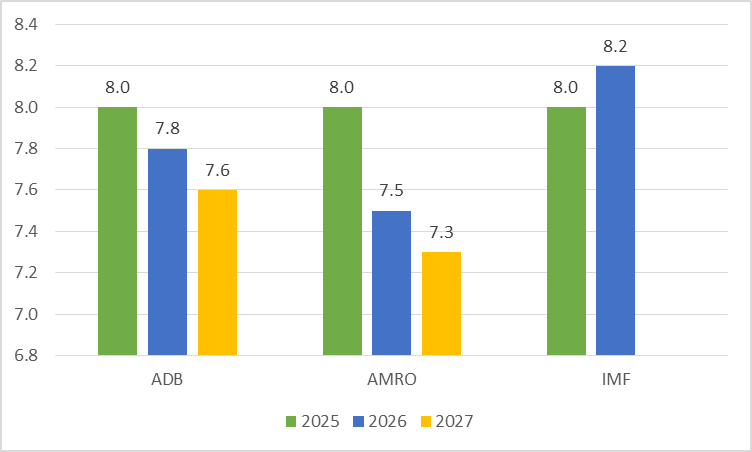
Nguồn: ADB, AMRO và IMF
Theo hình trên, chỉ có IMF nhận định tăng trưởng kinh tế năm 2026 của Việt Nam cao hơn so với mức 8,0% trong năm 2025. Cụ thể, IMF dự báo tăng trưởng của Việt Nam năm 2026 cao nhất ở mức 8,2%, tiếp theo là ADB ở mức 7,8% và thấp nhất là AMRO ở mức 7,5%.
Theo Trading Economics, dự báo tăng trưởng Quý III/2026 của Việt Nam so với cùng kỳ năm trước đạt 7,3%.
Biểu 1. Tốc độ tăng trưởng GDP quý III năm 2026 của một số quốc gia
Đơn vị tính: %
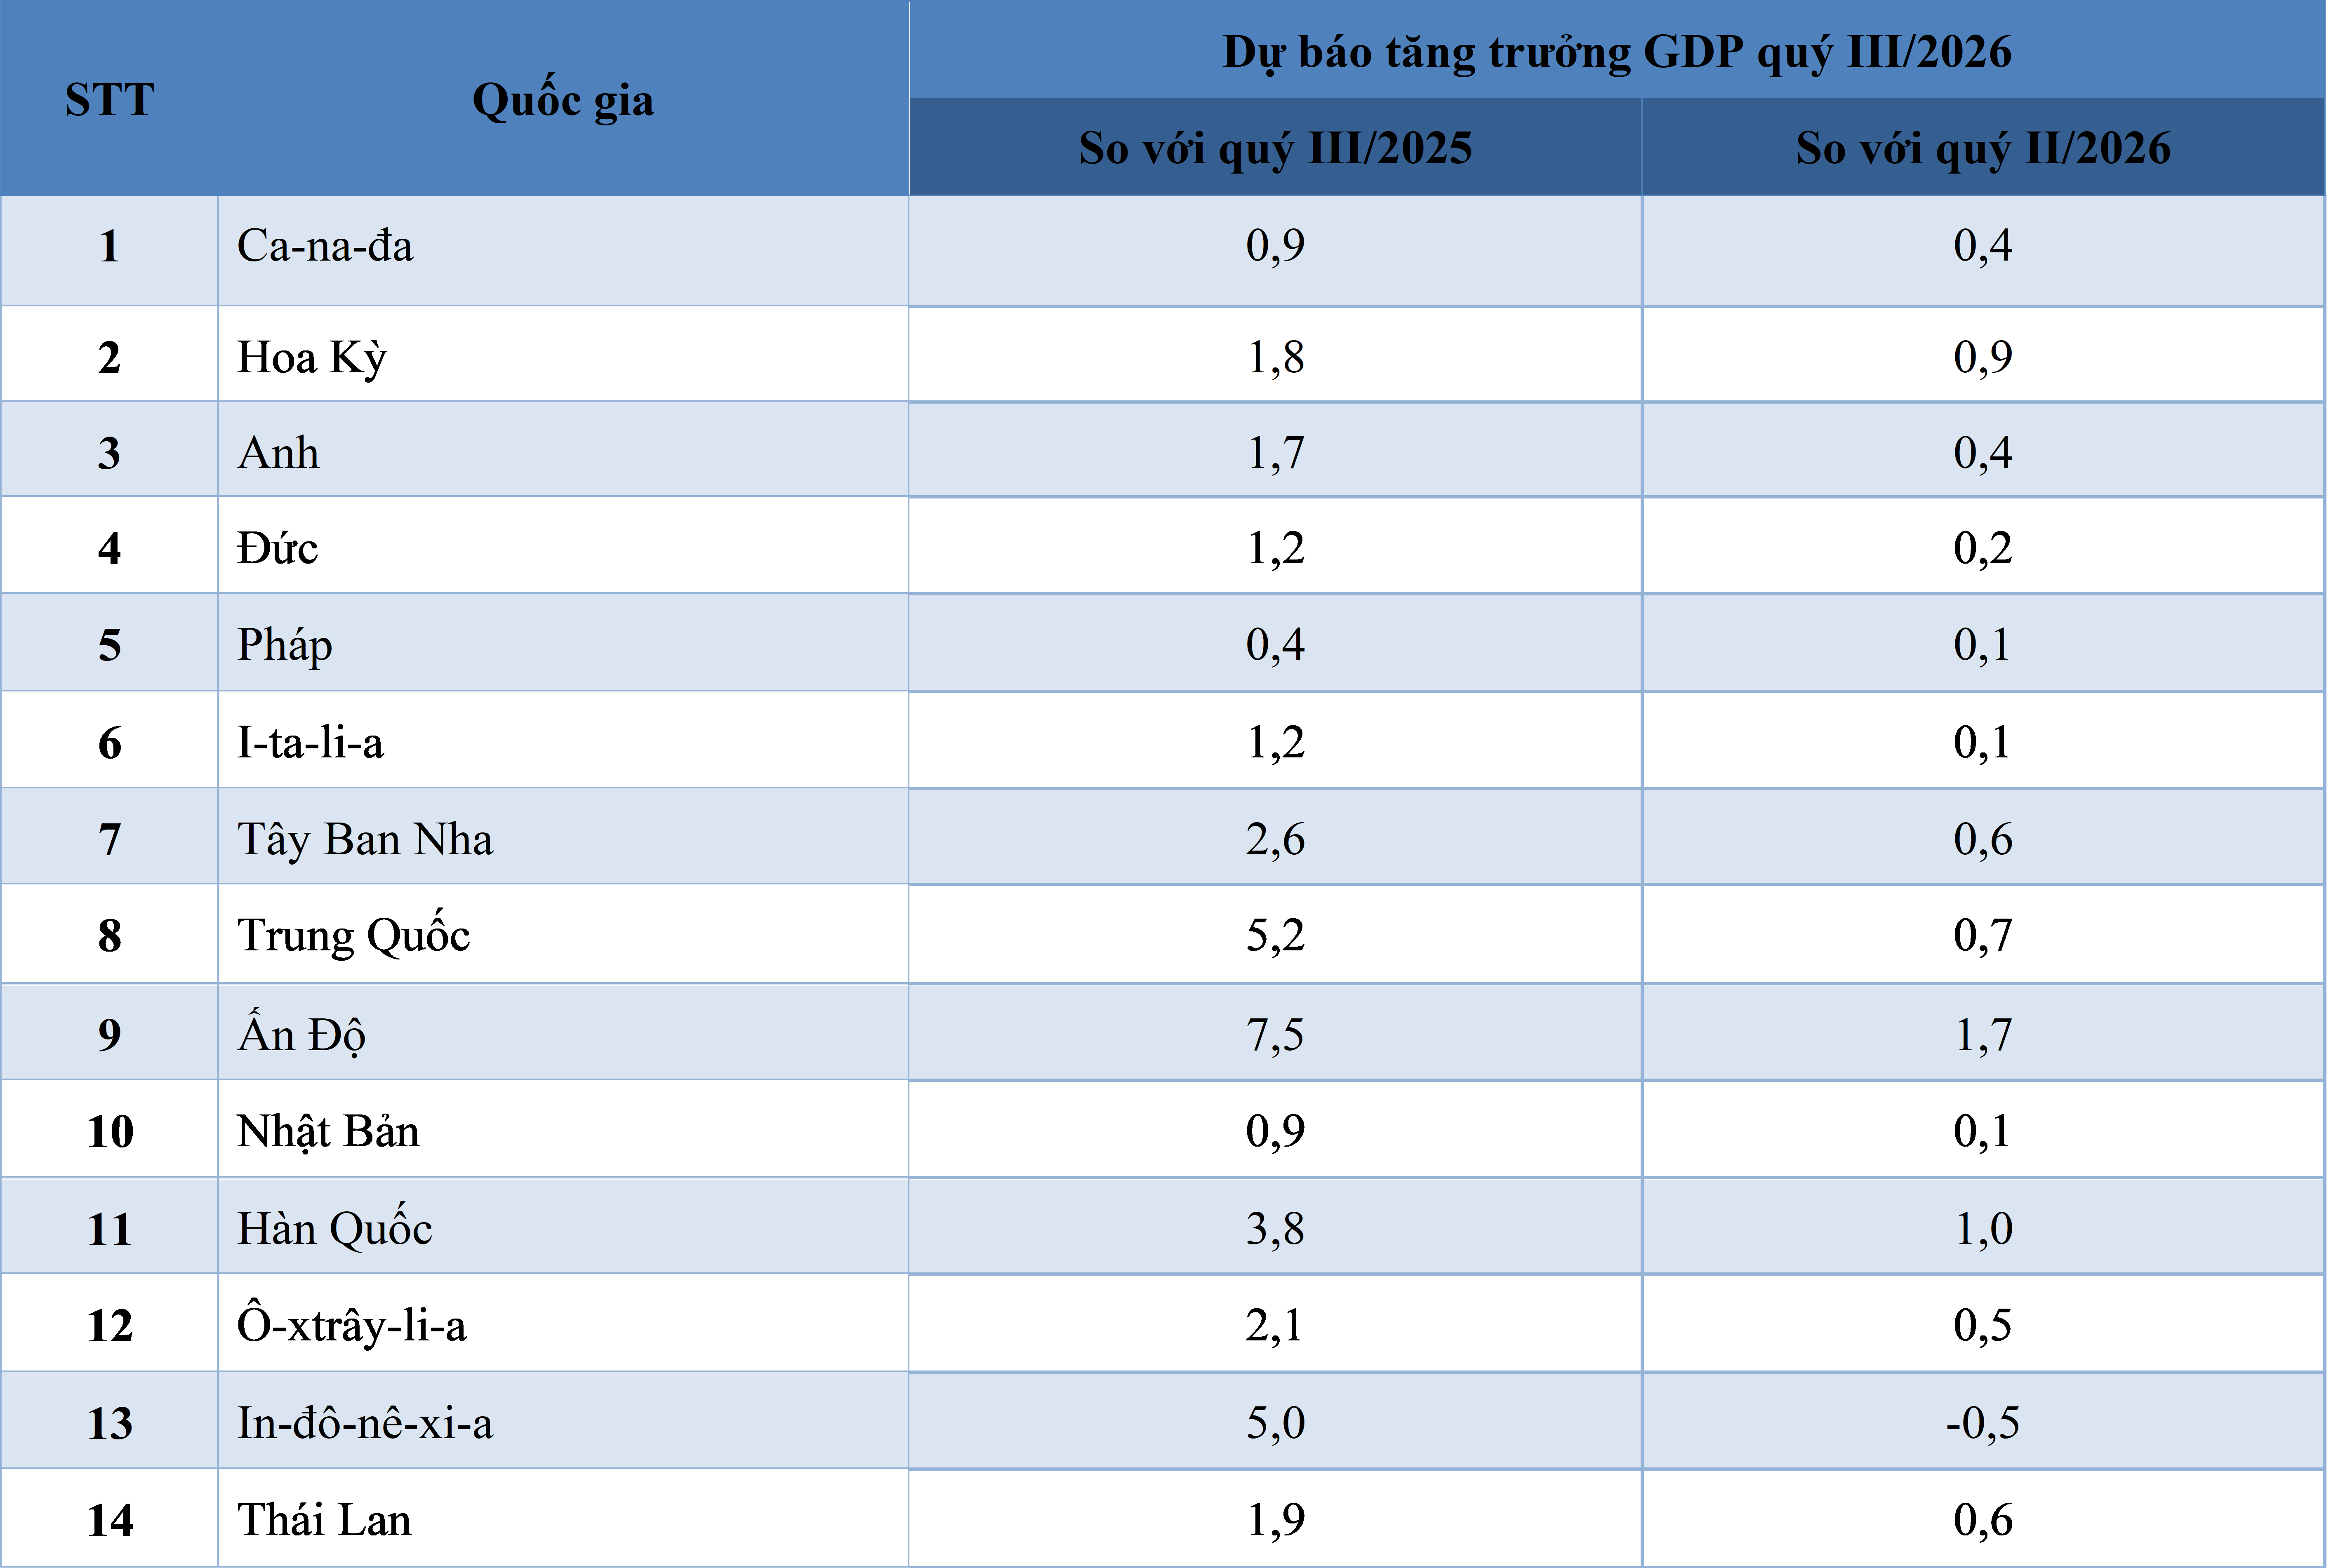
Nguồn: Trading Economics, cập nhật ngày 24/9/2026
Biểu 2. Đánh giá tốc độ tăng trưởng GDP năm 2025 và dự báo tăng trưởng năm 2026 và 2027
của toàn cầu và một số quốc gia trên thế giới
Đơn vị tính:
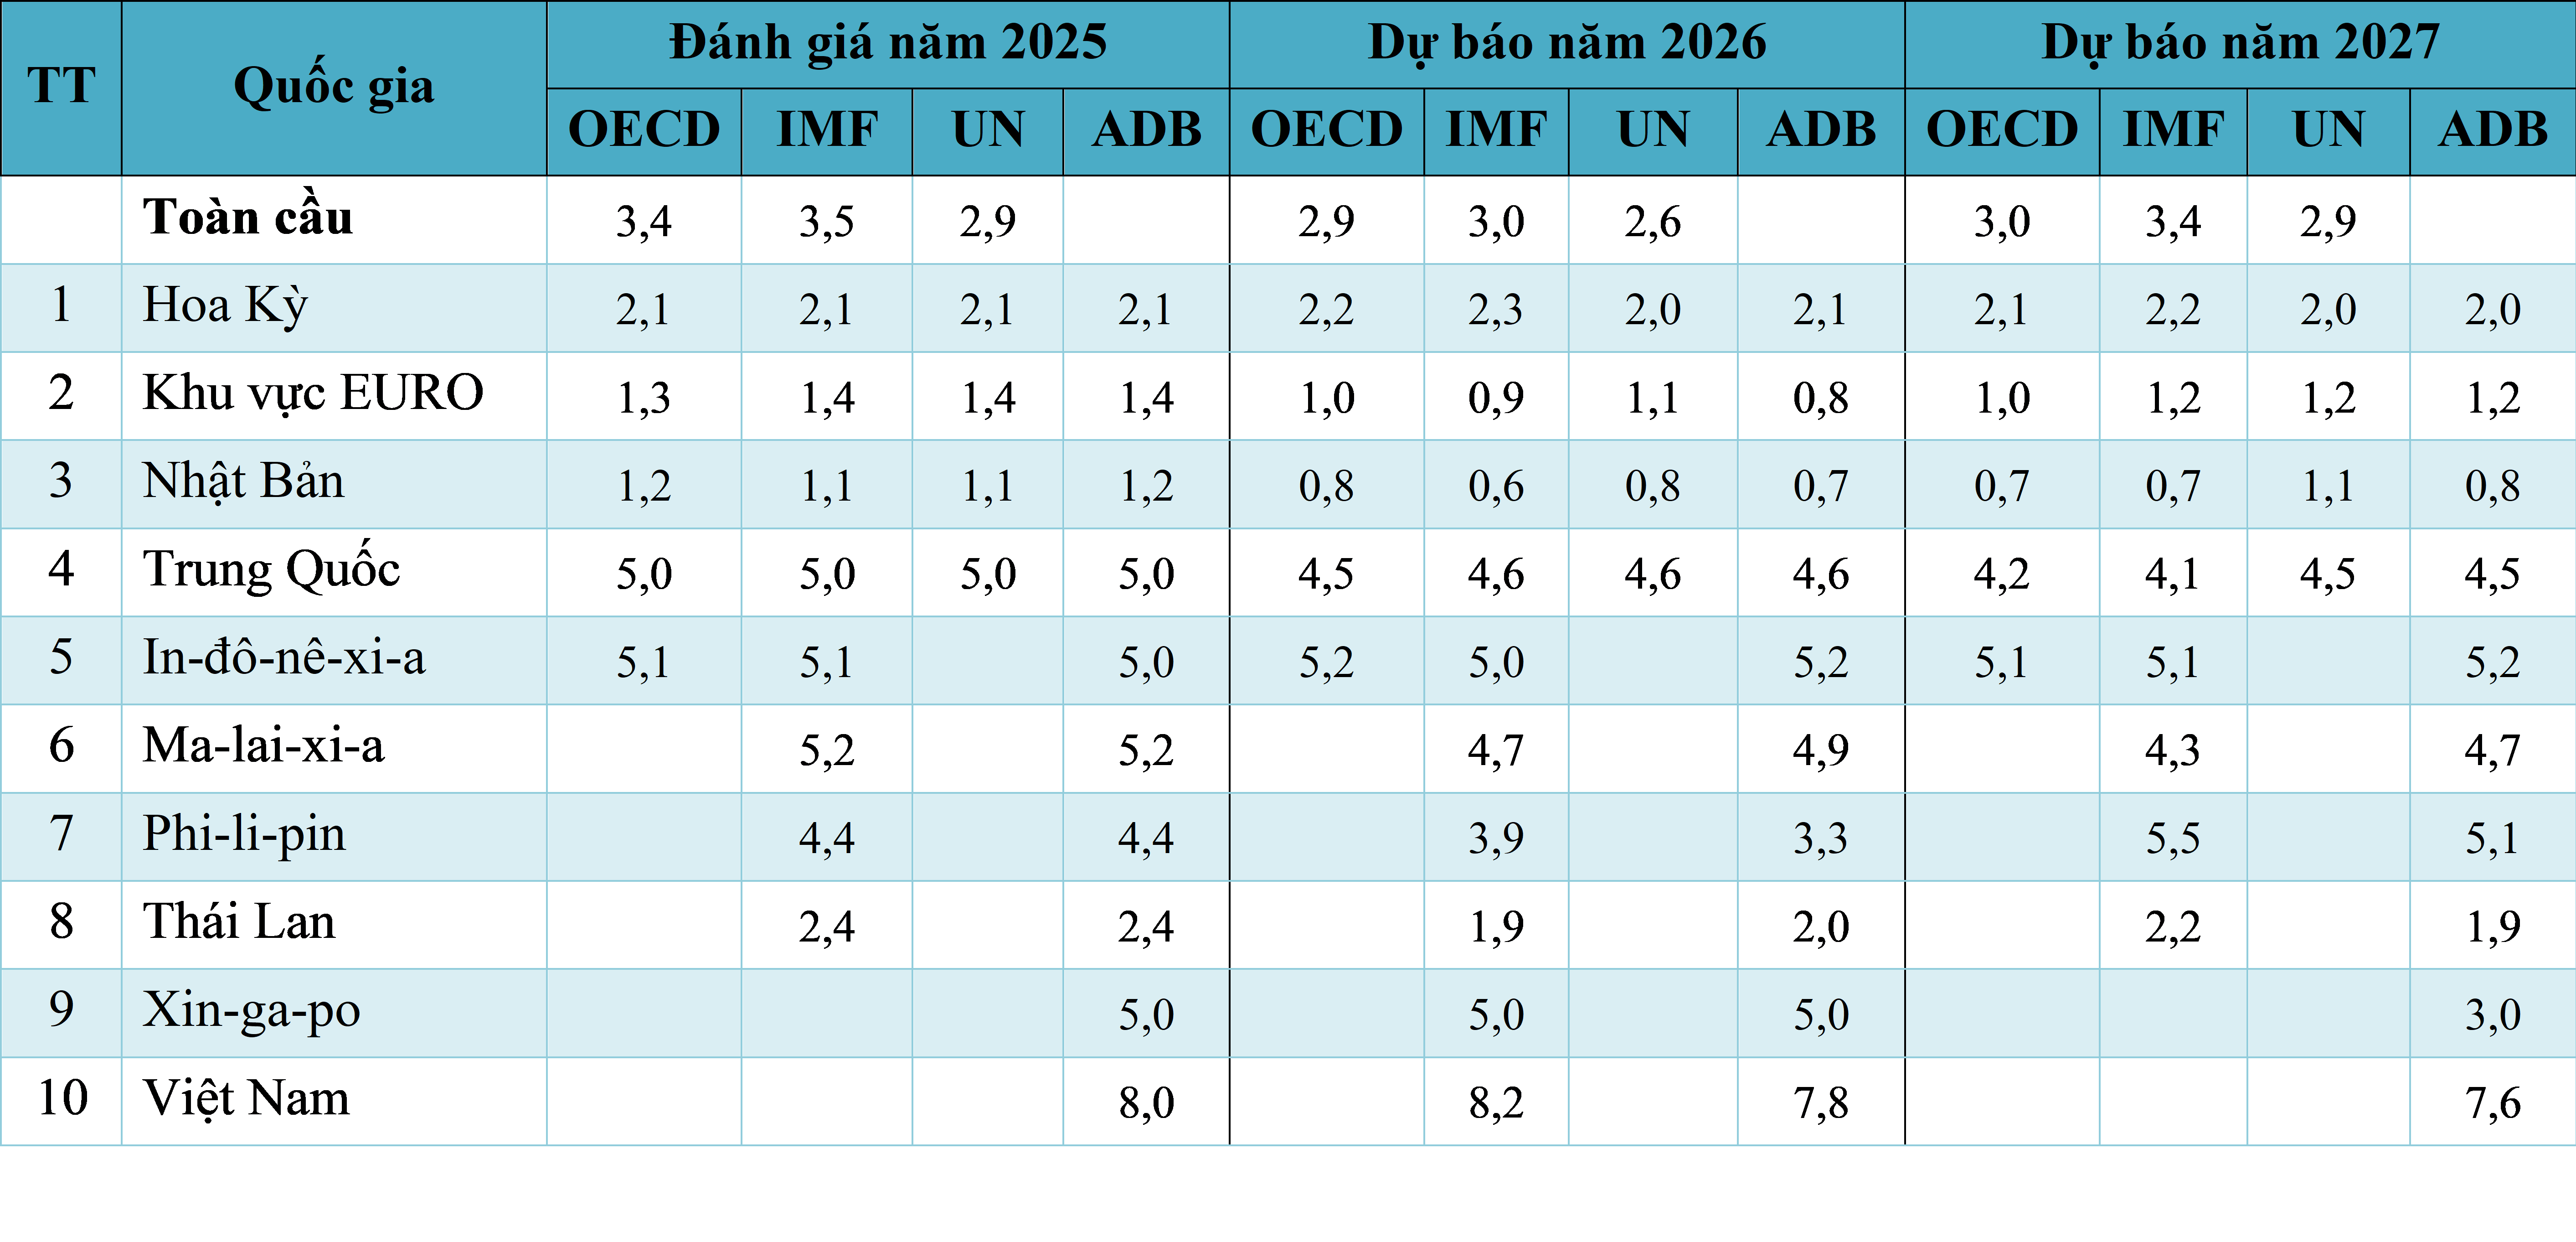
%Nguồn: OECD: Báo cáo Triển vọng kinh tế phát hành tháng 9/2026; IMF: Báo Điện tử Chính phủ tháng 9/2026; UN: Báo cáo Tình hình và triển vọng kinh tế thế giới năm 2026 phát hành tháng 9/2026; ADB: Báo cáo phát hành tháng 9/2026.
[1] Báo cáo được cập nhật đến ngày 25/9/2026.
[2] OECD (Tháng 9/2026), “Báo cáo sơ bộ Triển vọng Kinh tế OECD tháng 9/2026: Vượt qua những cú sốc liên tiếp”, https://www.oecd.org/en/publications/oecd-economic-outlook-interim-report-september-2026_f751d02b-en.html, truy cập ngày 25/9/2026.
[3] UN (Tháng 9/2026), “Tình hình và triển vọng kinh tế thế giới cập nhật tháng 9/2026”, https://desapublications.un.org/publications/world-economic-situation-and-prospects-2026-september-update, truy cập ngày 25/9/2026.
[4] IMF (Tháng 7/2026), “Nền kinh tế toàn cầu trong dòng chảy giao thoa của chiến tranh và công nghệ”, https://www.imf.org/en/publications/weo/issues/2026/07/08/world-economic-outlook-update-july-2026, truy cập ngày 25/9/2026.
[5] ADB (Tháng 9/2026), “Báo cáo Triển vọng Phát triển châu Á tháng 9/2026: Ứng phó với những biến động năng lượng kéo dài và hiện tượng El Niño”, https://www.adb.org/publications/asian-development-outlook-september-2026, truy cập ngày 25/9/2026.
[6] AMRO (Tháng 9/2026), “Báo cáo Triển vọng kinh tế khu vực ASEAN+3: Bản cập nhật sơ bộ tháng 7/2026”, https://www.amro-asia.org/quarterly-update-of-the-asean3-regional-economic-outlook-areo-july-2026, truy cập ngày 25/9/2026.
[7] Nhận định mức tăng trưởng này của IMF cũng có thể là do dự báo trong tháng 7/2026 của tổ chức này chưa cập nhật đầy đủ thông tin về các biến động gần đây so với các tổ chức quốc tế khác.
[8] WTO (Tháng 9/2026), “Chỉ số hàng hóa cho thấy tăng trưởng thương mại mạnh mẽ bất chấp những khó khăn.”, https://www.wto.org/english/news_e/news26_e/wtoi_09sep26_481_e.htm, truy cập ngày 25/9/2026.
[9] WTO (Tháng 9/2026), “Báo cáo Thương mại Thế giới 2026: Một bước ngoặt quan trọng đối với hệ thống thương mại thế giới”, https://www.wto.org/english/res_e/booksp_e/wtr26_e.pdf, truy cập ngày 25/9/2026.
[10] Dự báo tại thời điểm tháng 9/2026
[11] Thể tích của lượng khí tự nhiên sau khi đã được tái hóa khí.
[12] Trading Economics, https://tradingeconomics.com/commodity/gold, truy cập ngày 27/9/2026.
[13] FAO (Tháng 9/2026), “Tình hình lương thực, thực phẩm thế giới”, https://www.fao.org/worldfoodsituation/foodpricesindex/, truy cập ngày 25/9/2026.
[14] WSJ (Tháng 9/2026), “Tin tức thị trường chứng khoán, ngày 16/9/2026”, https://www.wsj.com/livecoverage/fed-meeting-warsh-interest-rate-09-16-2026, truy cập ngày 25/9/2026.
[15] UNCTAD (Tháng 8/2026), “Báo cáo Đầu tư Thế giới 2026: Đầu tư quốc tế trong một kỷ nguyên đầy biến động”, https://unctad.org/system/files/official-document/wir2026_en.pdf, truy cập ngày 25/9/2026.
[16] ILO (Tháng 8/2026), “Xu hướng việc làm toàn cầu cho thanh niên năm 2026: Trở lại tương lai”, https://www.ilo.org/publications/major-publications/global-employment-trends-youth-2026-back-future, truy cập ngày 25/9/2026.
[17] Trading Economics, https://tradingeconomics.com/, truy cập sáng ngày 02/10/2026.
[18] Số liệu trên trích dẫn theo nguồn S&P Global PMI và khác với thông tin do Cục Thống kê quốc gia Trung Quốc (NBS) tính toán và công bố, theo đó PMI chế biến, chế tạo tháng 9/2026 của Trung Quốc đạt 50,1%, cao hơn 0,3 điểm phần trăm so với tháng trước và quay trở lại mức tăng trưởng.
https://www.stats.gov.cn/sj/zxfb/202609/t20260930_1965449.html (Nguồn NBS bản tiếng Trung)
https://english.news.cn/20260930/74fd975d8fc84e1e889da2a791698ade/c.html (Nguồn Tân Hoa Xã bản tiếng Anh).
[19] Báo Điện tử Chính phủ (tháng 9/2026), “https://baochinhphu.vn/viet-nam-tiep-tuc-duoc-ky-vong-tang-truong-tich-cuc-102260903153606985.htm?gidzl=nvW-7Zr9RdZ6W3WQF5TeUyk9EXWc3svqreqm5I48OtZNZZ8P9GrXVOJVFn1_MJuXYObjHJN3vsTLDaXeUW”, truy cập ngày 30/9/2026.

Phát triển y học cổ truyền Việt Nam gắn với chăm sóc sức khỏe Nhân dân và phát triển đất nước
Y học cổ truyền không chỉ liên quan đến công tác bảo vệ, chăm sóc sức khỏe Nhân dân mà còn gắn trực tiếp với giữ gìn bản sắc văn hóa dân tộc, phát triển công nghiệp dược liệu, kinh tế sức khỏe và nâng cao sức mạnh mềm quốc gia. Vì vậy, cần bảo tồn, phát huy và nâng tầm y học cổ truyền dân tộc, biến những giá trị, di sản quý báu của cha ông thành nguồn lực quan trọng phục vụ chăm sóc sức khỏe Nhân dân và phát triển đất nước trong thời kỳ mới. (10/08/2026)
Hoàn thiện quy định về phổ biến thông tin thống kê quốc gia
Thông tin thống kê đầy đủ, chính xác, kịp thời và minh bạch có vai trò quan trọng trong công tác quản lý, điều hành và hoạch định chính sách phát triển kinh tế - xã hội. Việc Chính phủ ban hành Nghị định số 13/2026/NĐ-CP tiếp tục góp phần hoàn thiện cơ sở pháp lý về phổ biến thông tin thống kê quốc gia, nâng cao hiệu quả công bố, cung cấp và sử dụng thông tin thống kê trong giai đoạn mới. (21/05/2026)
Chuẩn hóa chế độ báo cáo thống kê cấp quốc gia phục vụ công tác quản lý và điều hành
Dữ liệu thống kê đầy đủ, chính xác và kịp thời là nền tảng quan trọng phục vụ công tác quản lý, điều hành và hoạch định chính sách phát triển kinh tế - xã hội. Việc Chính phủ ban hành Nghị định số 139/2026/NĐ-CP góp phần tiếp tục hoàn thiện hệ thống báo cáo thống kê cấp quốc gia; nâng cao chất lượng cung cấp, tổng hợp và sử dụng thông tin thống kê trong giai đoạn mới. (21/05/2026)
Thống kê nơi vùng biên
18 năm làm nghề, anh Nguyễn Văn Toàn, Trưởng Thống kê cơ sở Nà Hỳ, tỉnh Điện Biên không thể quên những lần cùng ăn, cùng ngủ với đồng bào dân tộc Lào, dân tộc Mông, dân tộc Thái. (06/05/2026)
Ngành thống kê hội nhập, tính toán GDP theo chuẩn quốc tế
Sự hỗ trợ của Uỷ ban Thống kê Liên Hợp quốc, UNDP, WB, ADB, IFC, ILO những năm sau đổi mới đã thúc đẩy hội nhập quốc tế của ngành thống kê, nâng chất lượng số liệu thống kê Việt Nam theo chuẩn mực quốc tế. (05/05/2026)
Chuyện những người lính thống kê hành quân vào chiến khu R
Đầu những năm 70 thế kỷ trước, khi chiến trường miền Nam còn rực lửa thì nhiều người lính - cán bộ thống kê đã nhận lệnh đi B, lên đường vào chiến khu R (Tây Ninh) để vừa chiến đấu, vừa chuẩn bị tiếp quản miền Nam sau giải phóng. (21/04/2026)